
令和9年度から適用される主な税制改正
物価上昇局面における税負担の調整および就業調整対策の観点から、給与所得控除や扶養親族等に係る所得要件の引き上げ等が行われました。
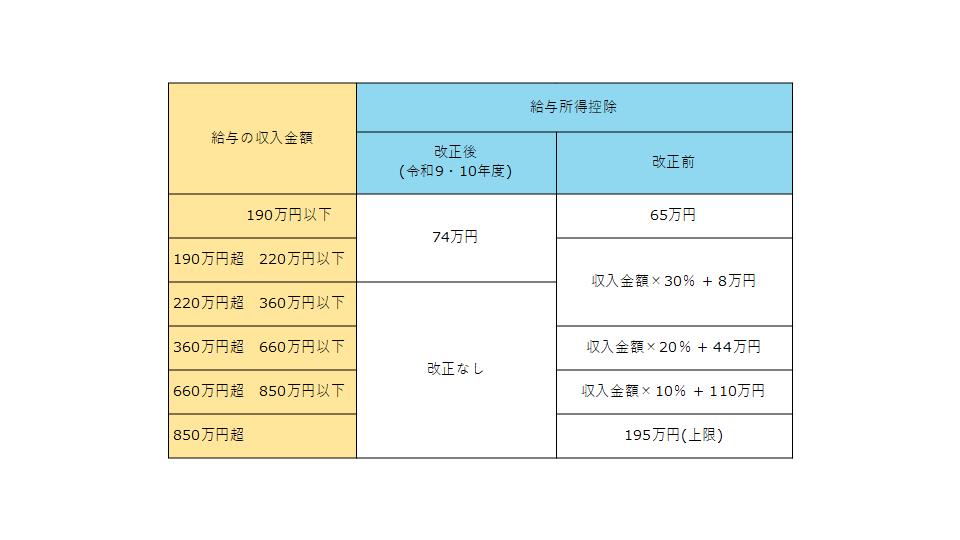
給与所得控除の見直し
給与収入額220万円以下の方の最低保証額が最大4万円引き上げられました。また、令和9・10年度については、さらに5万円引き上げられました。
給与収入が220万円以下の場合は、給与収入から74万円を差し引いた額が給与所得となります。給与収入が220万超の場合、控除額は変更ありません。
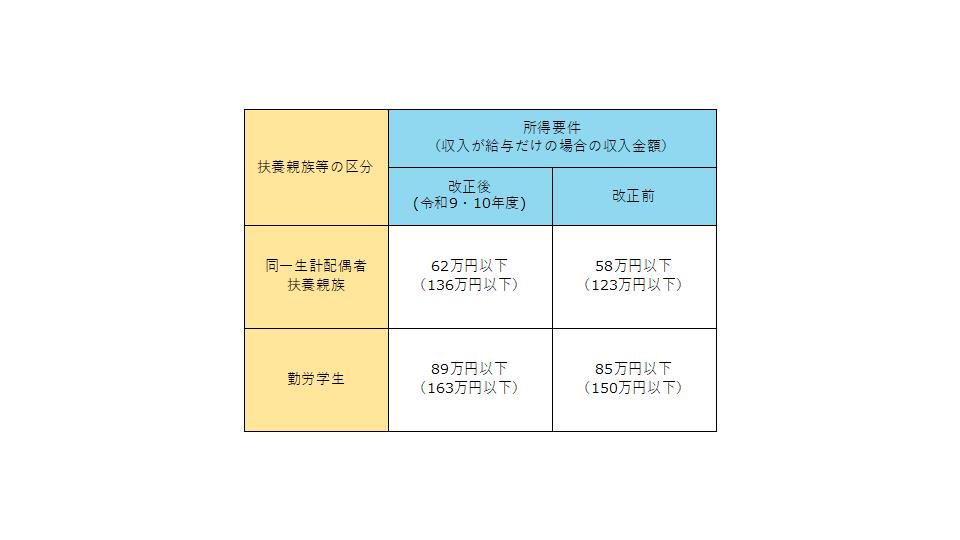
扶養控除等に係る所得要件の引き上げ
所得税の基礎控除の改正に伴い、扶養控除等の対象となる扶養親族等の所得要件額が4万円引き上げられました。
また、給与所得控除の改正に伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保証額が69万円に引き上げられました。
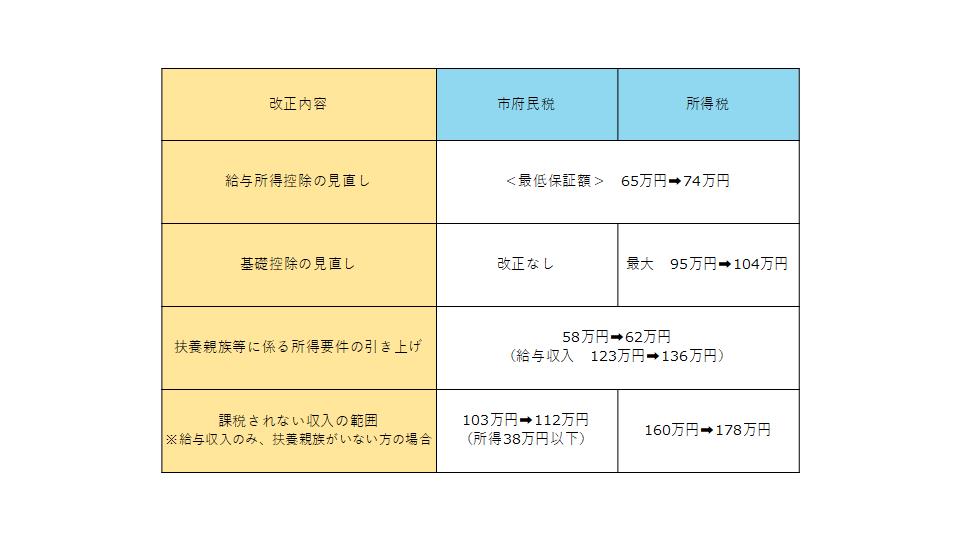
(参考)市府民税(令和9・10年度)と所得税(令和8・9年分)の主な税制改正事項
所得税に関する税制改正については、以下国税庁ホームページをご覧ください。
住宅ローン控除の延長
住宅借入金等特別税額控除(住宅ローン控除)について、令和8年1月1日から令和12年12月31日までの入居者を対象とすることとなりました。
お問い合わせ
税務課
TEL:0771-68-0004